Vorwort
Geld prägt unseren Alltag und bestimmt weite Teile unseres wirtschaftlichen Lebens. Dennoch werden Geld, Vermögen und Kapital häufig gleichgesetzt – mit weitreichenden Folgen für unser Verständnis von Banken, Investitionen, Wachstum und Finanzkrisen.
Der folgende Bericht zeigt, wie Geld entsteht, wann daraus produktives Kapital wird und weshalb die blosse Vermehrung von Geldvermögen noch keinen gesellschaftlichen Wohlstand schafft. Zugleich führt er zu einer grundlegenden Frage: Wie kann eine Wirtschaft funktionieren, die Wohlstand ermöglicht, ohne dauerhaft auf grenzenloses Wachstum angewiesen zu sein?
Wer diese Zusammenhänge verstehen will, muss mit einer einfachen, aber entscheidenden Einsicht beginnen:
Geld ist nicht das Gleiche wie Kapital.
Wir benutzen Geld jeden Tag. Wir kaufen damit Lebensmittel, bezahlen unsere Miete, erhalten unseren Lohn und bilden Rücklagen für die Zukunft. Geld erscheint uns deshalb als etwas vollkommen Alltägliches. Umso erstaunlicher ist es, dass bis heute keine allgemein anerkannte Antwort auf die einfache Frage existiert: Was ist Geld eigentlich?
Über Geld wird seit Jahrhunderten nachgedacht. Ganze Bibliotheken sind mit geldtheoretischen Abhandlungen gefüllt. Trotzdem hält sich im Alltag ein besonders folgenreiches Missverständnis: Geld und Kapital werden häufig für dasselbe gehalten. Wir sprechen von Kapital, wenn wir grosse Geldvermögen meinen und wir glauben, wer viel Geld bewegt, schaffe damit automatisch wirtschaftlichen Wert.
Genau diese Gleichsetzung führt in die Irre. Geld ist nicht Kapital. Und wer diesen Unterschied nicht versteht, kann weder den Kapitalismus noch die Rolle der Banken, die Entstehung von Finanzblasen oder die wiederkehrenden Wirtschaftskrisen richtig einordnen.
Der entscheidende Faktor ist die Absicht und der Einsatz:
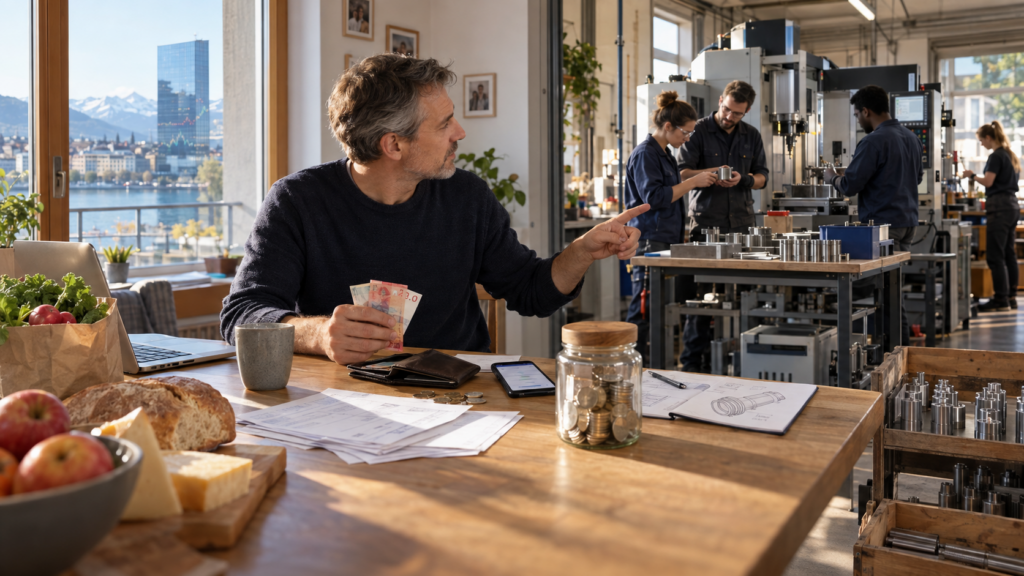
- Geld ist eine passive Ressource. Wenn du 10.000 Franken auf dem Bankkonto liegen hast oder bar im Portemonnaie trägst ist es einfach Geld. Du nutzt es um Brot zu kaufen, Rechnungen zu bezahlen oder es als Reserve zu horten. Es vermehrt sich nicht von selbst.
- Kapital entsteht, wenn dieses Geld (oder ein Sachwert) gezielt eingesetzt wird, um mehr Wert zu schaffen. Wenn du die 10.000 Franken nimmst um damit eine Maschine für dein Unternehmen anzuschaffen oder ein Startup das ein neues Produkt produzieren will finanzierst, transformiert sich das Geld in Kapital.
Zusammenfassend lässt sich sagen: Jedes Kapital lässt sich in Geld ausdrücken, aber nicht jedes Geld ist automatisch Kapital. Geld ist das Werkzeug – Kapital ist der produktive Einsatz dieses Werkzeugs.
Geld ist älter als die Münze
Beginnen wir mit der Geschichte. Geld begleitet die Menschheit spätestens seit der Entstehung sesshafter Agrargesellschaften. Bereits in Mesopotamien finden sich vor mehreren Tausend Jahren Aufzeichnungen über Zahlungen, Kredite, Zinsen und Schulden.
Das damalige Geld bestand keineswegs hauptsächlich aus Münzen. Der mesopotamische Silberschekel war ursprünglich eine festgelegte Gewichtseinheit für Silber. Münzen entstanden erst viel später. Die Menschen rechneten und wirtschafteten also schon lange mit Geld, bevor geprägtes Metall in Umlauf kam.
Auch andere Dinge konnten als Geld dienen: Vieh, Muscheln, Getreide oder Tabak. Entscheidend war nicht der Stoff, aus dem das Zahlungsmittel bestand. Entscheidend war, dass eine Gemeinschaft es als Geld anerkannte.
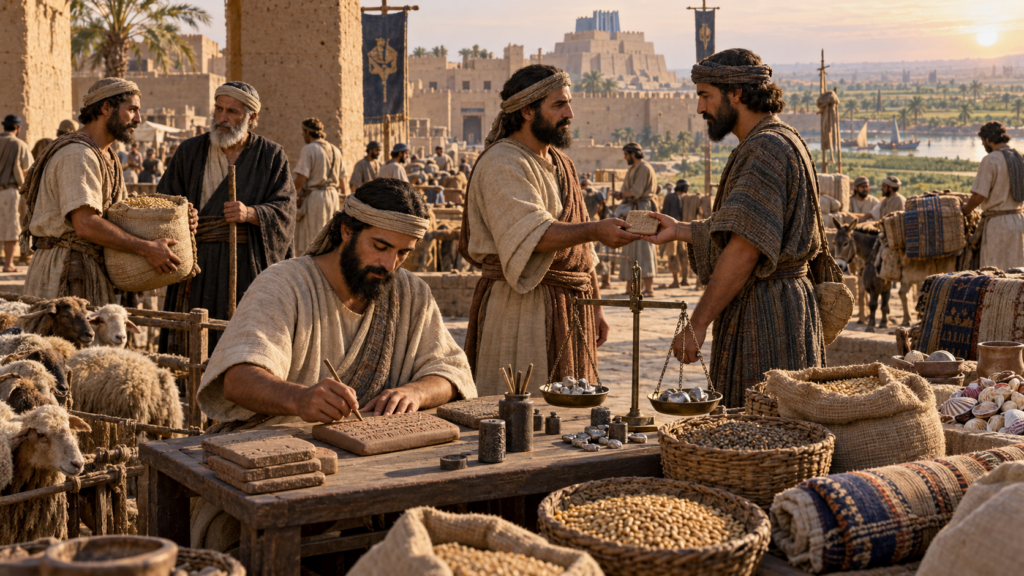
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Damit zerfällt die verbreitete Vorstellung, Geld habe sich geradlinig vom wertvollen Edelmetall über das Papiergeld bis zum angeblich abstrakten digitalen Buchgeld entwickelt. Geld war von Anfang an abstrakt. Seine Bedeutung lag nie allein im Material, sondern immer in seiner gesellschaftlichen Funktion.
Schon Aristoteles erkannte diesen Kern. Geld besitzt seinen Wert nicht einfach deshalb, weil es aus Silber oder Gold besteht. Es gilt, weil eine Gesellschaft es gelten lässt. Es schafft eine gemeinsame Recheneinheit und macht Dinge vergleichbar, die ansonsten kaum miteinander verglichen werden könnten: Häuser, Schuhe, Betten, Getreide oder Arbeitsleistungen.
Geld ist daher vor allem eine soziale Übereinkunft. Es ist ein gesellschaftliches Organisationsmittel.
In der Wirtschaftswissenschaft wird Geld nicht über sein Aussehen (wie Scheine oder Münzen) definiert, sondern rein über seine Funktion. Die gängige Definition besagt: Geld ist alles, was in einer Gesellschaft allgemein als Tausch- und Zahlungsmittel akzeptiert wird.
Geld entstand früh aus Kredit und Schuld
Zu den ältesten erhaltenen Schriftzeugnissen gehören wirtschaftliche Aufzeichnungen und Schuldscheine. Händler finanzierten den Fernhandel mit Krediten. Bauern nahmen in Notzeiten Darlehen auf, häufig nicht in Silber, sondern in Form von Saatgut oder Getreide.
Besonders wichtig ist, dass solche Schuldscheine weitergegeben werden konnten. Ein Händler musste nicht warten, bis sein Schuldner den Kredit zurückzahlte. Er konnte die Forderung verwenden, um eine eigene Verpflichtung zu begleichen. Der Schuldschein wurde damit selbst zum Zahlungsmittel.
Das Prinzip unseres heutigen Kreditgeldes ist also keineswegs neu. Bereits vor Jahrtausenden konnte eine Forderung wie Geld zirkulieren.
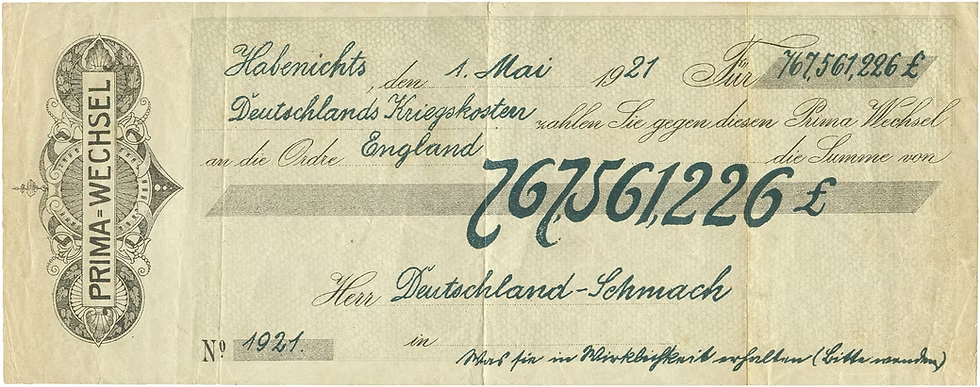
Im europäischen Mittelalter erfüllte der Wechsel eine ähnliche Funktion. Ein Käufer versprach, eine Ware zu einem späteren Zeitpunkt zu bezahlen. Der Verkäufer konnte dieses Zahlungsversprechen weiterreichen. Kaufleute mit gutem Ruf stellten schliesslich Wechsel aus, (Ein Wechsel ist ein schriftliches Versprechen oder eine Aufforderung, eine bestimmte Geldsumme zu einem festgelegten Zeitpunkt an einem bestimmten Ort zu zahlen) ohne dass ein konkreter Warenverkauf zugrunde lag. Auf diese Weise entstand ein zusätzliches Zahlungsmittel ohne dass dafür zuerst neues Gold gefunden werden musste.
Gesellschaften wollten und konnten ihre wirtschaftliche Tätigkeit nie davon abhängig machen ob zufällig genügend Edelmetall vorhanden war. Gerade Europa litt immer wieder unter einem Abfluss von Silber nach Asien, weil europäische Händler chinesische und indische Waren begehrten, umgekehrt aber nur wenige europäische Erzeugnisse gefragt waren. Der Mangel an Metall führte nicht zum Ende des Geldes. Er förderte vielmehr den Einsatz von Kreditgeld.
Banken schöpfen Buchgeld durch Kredite
Auch unser heutiges Geld entsteht zu einem grossen Teil durch Kredite. Vergibt eine Geschäftsbank ein Darlehen, schreibt sie dem Kreditnehmer den entsprechenden Betrag auf seinem Konto gut. Mit dem Kredit entsteht gleichzeitig eine Einlage – und damit neues Buchgeld.
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Das lässt sich am Überziehungs- oder auch am Kontokorrentkredit veranschaulichen. Auf einem Konto befindet sich kein Guthaben. Der Kontoinhaber darf es dennoch belasten. In diesem Moment entsteht auf der einen Seite eine Schuld und auf der anderen Seite verwendbares Geld. Wird der Kredit zurückgezahlt, verschwindet dieses zusätzlich geschaffene Buchgeld wieder.
Die Geldmenge wächst deshalb vor allem dann, wenn die Gesamtheit der neu vergebenen Kredite stärker zunimmt als die Rückzahlungen.
Wenn gesagt wird, Banken schöpften Geld „aus dem Nichts“, bedeutet dies nicht, dass dieser Vorgang ohne Regeln oder Folgen wäre. Banken prüfen normalerweise, ob ein Kredit zurückgezahlt werden kann. Kreditwürdigkeit, Sicherheiten, Regulierung und die erwartete wirtschaftliche Verwendung begrenzen die Vergabe. Dennoch muss nicht zuerst jemand denselben Geldbetrag ansparen, bevor eine Bank einen Kredit vergeben kann.
Daraus folgt eine wichtige Unterscheidung: Für einen einzelnen Menschen kann Geld sehr knapp sein. Für die Gesellschaft als Ganzes ist Geld jedoch kein naturgegebener, unveränderlicher Vorrat. Es kann im Kreditprozess geschaffen werden. Knapp sind letztlich nicht die Zahlen auf den Konten, sondern Arbeitskraft, Rohstoffe, Energie, Boden, Wissen, Maschinen und die Güter, die daraus entstehen.
Viel Geld erzeugt noch kein Wachstum
Die Geschichte zeigt, dass Geld und Kredit über Jahrtausende existierten, ohne dass die Wirtschaft pro Kopf dauerhaft wuchs. Reiche Menschen verfügten schon im alten Rom oder im Amsterdam des 17. Jahrhunderts über erhebliche Geldvermögen. Oft wussten sie kaum, wo sie diese sinnvoll anlegen sollten. Neben dem Fernhandel gab es nur begrenzte Möglichkeiten mit Geld zusätzliche reale Produktion zu schaffen.
Bis weit ins 18. Jahrhundert hinein blieb die durchschnittliche Wirtschaftsleistung pro Person weitgehend unverändert. Ein anschaulicher Hinweis ist die Körpergrösse: Sie veränderte sich über lange Zeiträume kaum, weil Ernährung und Lebensstandard für die breite Bevölkerung stagnierten.
Geld war also vorhanden. Was fehlte, war ein sich selbst tragendes Wachstum. Daraus folgt: Geld erzeugt aus sich selbst weder Wohlstand noch Wachstum. Es kann verteilt, verliehen, angelegt und hin- und hergeschoben werden. Doch das blosse Kreisen von Geld schafft noch keine zusätzlichen Güter und Dienstleistungen.
Genau hier liegt der Denkfehler auf dem ein grosser Teil des Ansehens der Finanzbranche beruht. Wer grosse Geldbeträge bewegt, erscheint produktiv. Doch Geldbewegung ist nicht automatisch Wertschöpfung.
Die industrielle Revolution brachte das dauerhafte Wachstum
Erst um 1760 begann in England etwas historisch Neues: Die Wirtschaftsleistung pro Kopf stieg über längere Zeit. Die industrielle Revolution setzte einen Wachstumsprozess in Gang, der sich selbst verstärkte.
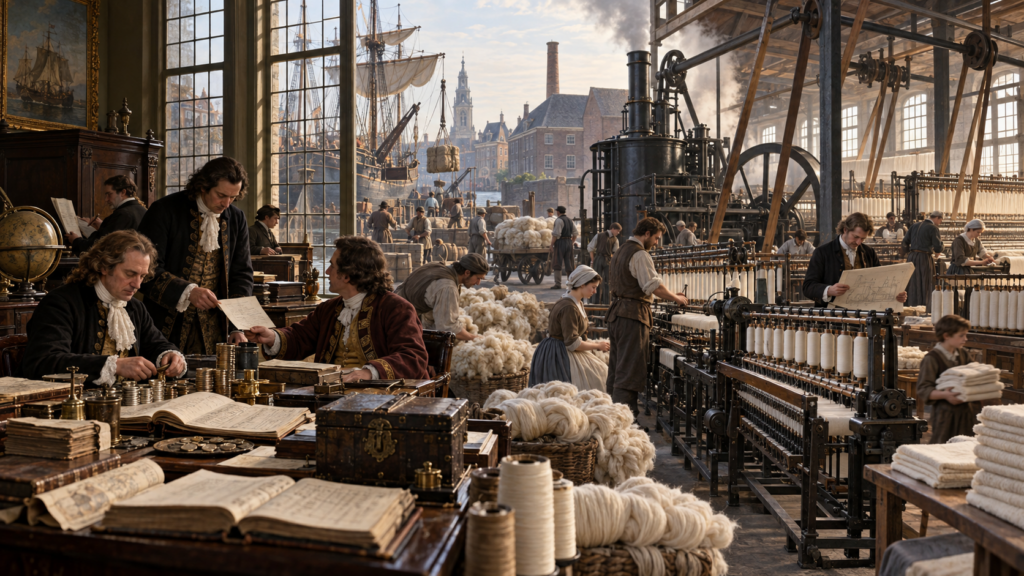
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Warum begann diese Entwicklung ausgerechnet in England und nicht im damals grösseren und politisch mächtigeren Frankreich? Eine wichtige Erklärung liegt in den vergleichsweise hohen englischen Löhnen. In der Textilproduktion wurden Arbeitskräfte so teuer, dass sich der Einsatz von Maschinen lohnte. Spinnmaschinen und mechanische Webstühle ersetzten menschliche Arbeit und steigerten die Menge, die eine Arbeitskraft herstellen konnte.
Die Dampfmaschine allein erklärt diese Revolution nicht. Das technische Prinzip der Dampfkraft war bereits in der Antike bekannt. Die Römer verwendeten es jedoch hauptsächlich für Spielereien und mechanische Effekte. Technik setzt sich wirtschaftlich nicht allein deshalb durch, weil sie bekannt ist. Ihr Einsatz muss sich lohnen.
Wo Arbeitskräfte billig sind und eine kleine Oberschicht über riesige Vermögen verfügt, fehlt häufig der Anreiz, die Produktivität durch technische Innovationen zu erhöhen. Hohe Löhne können deshalb ein Motor des technischen Fortschritts sein: Sie zwingen Unternehmen dazu, effizienter zu werden.
Wirtschaftliches Wachstum bedeutet in diesem Zusammenhang nicht einfach mehr Lebensqualität. Es ist zunächst ein quantitativer Vorgang: Pro Arbeitskraft werden mehr Güter oder Dienstleistungen hergestellt. Das gelingt dauerhaft nur durch Technik, Organisation und produktive Anlagen.
Und genau diese technische und produktive Ausstattung ist in diesem Gedankengang das Kapital.
Kapital ist produktive Technik – nicht einfach Geld
Geld ist ein Zahlungsmittel, eine Recheneinheit und häufig eine Forderung. Kapital dagegen besteht aus den produktiven Strukturen, mit denen eine Gesellschaft mehr herstellen kann: Maschinen, Werkzeuge, Produktionsanlagen, technische Systeme, Infrastruktur und das dazugehörige Wissen.
Geld kann zu Kapital werden, wenn es für solche produktiven Investitionen eingesetzt wird. Es ist aber nicht bereits Kapital nur weil es auf einem Konto liegt oder an den Finanzmärkten gehandelt wird.
Diese Technisierung erfasste nicht nur Fabriken. Auch die Landwirtschaft wurde mit Traktoren, Erntemaschinen, Silos und automatisierten Verfahren industrialisiert. Dienstleistungen folgten: Bankautomaten ersetzten Schalterpersonal, digitale Systeme rationalisierten Verwaltungen, und das Internet veränderte Handel, Medien und Kommunikation.
Selbst die Kultur- und Medienwelt ist Teil dieses Prozesses. Wenn digitale Technik dazu führt, dass weniger Journalistinnen und Journalisten mehr Inhalte produzieren müssen, ist dies ebenfalls eine Form industrieller Rationalisierung.
Der Begriff der „postindustriellen Gesellschaft“ kann deshalb täuschen. Zwar arbeitet nur noch ein kleinerer Teil der Bevölkerung in klassischen Fabriken. Doch beinahe alle Wirtschaftsbereiche sind technisch organisiert und in industrielle Abläufe eingebunden. Auch Unternehmen wie Amazon, Google, oder Facebook, heute Meta, erscheinen als Dienstleister, beruhen aber vollständig auf riesigen technischen Systemen.
Zudem bleibt die Wirtschaft stark konzentriert. Weniger als 0,3 Prozent der Unternehmen (die Grosskonzerne) kontrollieren weit mehr als die Hälfte – Schätzungen zufolge sogar rund 65 bis 70 Prozent – des gesamten Schweizer Unternehmensumsatzes. Der moderne Kapitalismus besteht daher nicht hauptsächlich aus zahllosen gleich starken Marktteilnehmern, sondern wird wesentlich durch wenige Grossunternehmen geprägt.
Wie der Kapitalismus den Kredit veränderte
Schulden und Zinsen gab es lange vor dem Kapitalismus. In einer stagnierenden Agrargesellschaft hatten sie jedoch eine andere Wirkung. Wenn die Wirtschaft nicht wuchs, konnten Zinsen nicht aus einem zusätzlichen Ertrag bezahlt werden. Sie mussten aus der vorhandenen Substanz genommen werden.
Ein Bauer, der wegen einer Missernte Saatgut leihen musste, konnte im folgenden Jahr vielleicht wieder genug für das eigene Überleben ernten. Für die Rückzahlung von Kredit und Zins reichte es dennoch nicht. So entstanden Überschuldung, Landverlust und Schuldknechtschaft. Religiöse Zinsverbote, die Verurteilung des Wuchers und wiederkehrende Schuldenerlasse waren Reaktionen auf dieses strukturelle Problem.
Mit dem Kapitalismus änderte sich die Funktion des Kredits. Kredite finanzierten nun Maschinen, Fabriken und andere Investitionen, die die Produktion erhöhten. Die Zinsen konnten aus dem zusätzlichen Ertrag bezahlt werden, statt die vorhandene Substanz aufzuzehren.
Mehr noch: Eine wachsende Wirtschaft ist auf Kredite angewiesen. Die zusätzlichen Produktionsmittel müssen finanziert werden bevor die damit erzeugten Güter verkauft sind. Neues Geld wird heute bereitgestellt damit morgen mehr produziert werden kann.
Solange dieses Kreditgeld in produktive Anlagen fliesst, entsteht ein Zusammenhang zwischen Geldmenge und realer Gütermenge. Dem zusätzlichen Geld stehen neue Maschinen, Gebäude, Technologien und Erzeugnisse gegenüber. Aus Geld wird Kapital.
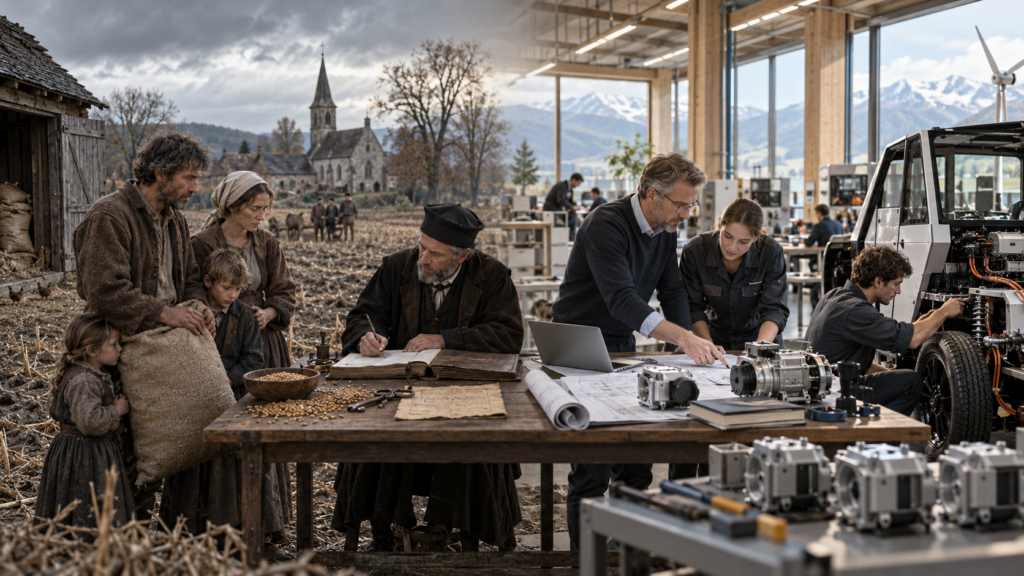
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Investitionen sind Spekulation auf Kredit
Auch Spekulation ist keine Erfindung der modernen Finanzmärkte. Schon in der Antike wurden Geschäfte abgeschlossen, deren Ergebnis von zukünftigen Preisen abhing. Bauern und Händler vereinbarten im Voraus, zu welchem Preis Getreide oder Oliven später geliefert werden sollten. Solche Termingeschäfte hatten einen praktischen Nutzen: Beide Seiten erhielten Planungssicherheit.
In einer stagnierenden Wirtschaft blieb Spekulation im Wesentlichen ein Nullsummenspiel. Was der eine gewann, verlor der andere.
In einer wachsenden Wirtschaft verändert sich das. Wenn die gesamte Produktion zunimmt, können mehrere Beteiligte gleichzeitig gewinnen. Spekulation wird dadurch attraktiver.
Auch eine gewöhnliche unternehmerische Investition enthält ein spekulatives Element. Niemand weiss sicher, ob ein neues Produkt gekauft oder eine neue Technologie erfolgreich sein wird. Investitionen in Elektrofahrzeuge, Biotreibstoffe oder andere Zukunftsmärkte können sich als richtig erweisen – oder als teure Fehleinschätzung.
Gesamtwirtschaftlich werden solche Investitionen überwiegend durch Kredit ermöglicht. Kapitalismus ist deshalb in einem bestimmten Sinn immer „Spekulation auf Kredit“: Heute wird Geld eingesetzt, weil man erwartet, morgen mit einer produktiveren Anlage einen Ertrag zu erzielen.
Das ist nicht grundsätzlich problematisch. Entscheidend ist, ob mit dem Kredit produktives Kapital entsteht.
Wenn aus Geld nur noch mehr Geldvermögen wird
Problematisch wird es, wenn Kredite nicht in neue Produktionsmittel fliessen, sondern vor allem den Kauf bereits vorhandener Vermögenswerte finanzieren: Aktien, Anleihen, Immobilien, Devisen oder Rohstoffpositionen.
Wer an der Börse eine bereits existierende Aktie kauft, sorgt damit nicht automatisch dafür, dass das betreffende Unternehmen mehr produziert. Das Geld wechselt zunächst nur von einem Vermögensbesitzer zum anderen. Werden solche Käufe mit immer neuen Krediten finanziert, steigen die Kurse, ohne dass die reale Wirtschaftsleistung entsprechend zunimmt.
Wenn die Börsen (Kapital) um über 60 % nach oben schiessen, während die Wirtschaft vor Ort (reale Produktion) nur um 5 % wächst, ist das der ultimative Beweis: Kapitalmärkte spiegeln nicht den Zustand des Geldes in der heimischen Realwirtschaft wider.
Der enorme Anstieg der Aktienwerte konnte daher nicht durch eine vergleichbare Zunahme der realen Produktion erklärt werden.
So entsteht eine Finanzblase: Geldvermögen wird gegen anderes Geldvermögen getauscht, die Bewertungen steigen, und zusätzliche Kredite treiben die Preise weiter an. Aus Geld wird nicht Kapital, sondern lediglich noch mehr nominelles Geldvermögen.
Die besondere Rolle des Investmentbankings
Investmentbanker gelten häufig als die sichtbarsten Vertreter des Kapitalismus. Doch nach der zentralen These produzieren sie gerade nicht das, worauf der Kapitalismus real beruht: produktives Kapital.
Ihr Geschäft besteht überwiegend darin, bestehende Vermögenswerte zu handeln, Finanzprodukte zu konstruieren, kreditfinanzierte Übernahmen zu organisieren oder auf Kurs-, Zins-, Währungs- und Rohstoffbewegungen zu wetten. Diese Geschäfte verbleiben weitgehend in der Finanzsphäre.
Banken haben eine notwendige volkswirtschaftliche Aufgabe. Sie organisieren den Zahlungsverkehr, prüfen Projekte, vergeben Kredite und schaffen damit Buchgeld. Der Bericht richtet sich deshalb nicht gegen Banken als solche. Kritisiert wird eine Finanzbranche die sich immer weiter von der Finanzierung produktiver Investitionen entfernt.
Als historisches Beispiel kann die Entwicklung in den USA herangezogen werden: Vor 1980 entsprach der Anteil des Finanzsektors ungefähr fünf Prozent der Wirtschaftsleistung; später waren es etwa acht Prozent. Der Unterschied klingt zunächst klein. Auf die gesamte amerikanische Wirtschaft umgerechnet entsprach er nach der damaligen Berechnung jedoch rund 470 Milliarden Dollar pro Jahr. Dieses zusätzliche Einkommen der Finanzbranche stand nicht für eine vergleichbare Zunahme ihrer produktiven Leistung.
Das Investmentbanking lebt damit zu einem erheblichen Teil davon Ansprüche auf die Erträge der Realwirtschaft zu erwerben. Der Eindruck, es erzeuge selbst Kapital, entsteht nur, wenn Geld und Kapital miteinander verwechselt werden.
Geld verschafft Zugriff auf reale Ressourcen
Man könnte nun einwenden: Wenn Geld durch Kredite geschaffen werden kann, weshalb sollte es problematisch sein, wenn der Finanzsektor Hunderte Milliarden zusätzlich erhält? Könnte man nicht einfach noch mehr Geld erzeugen?
Die Antwort lautet: Geld ist zwar herstellbar, aber die realen Güter und Leistungen sind es nicht unbegrenzt.
Eine Gesellschaft verfügt nur über eine bestimmte Menge an Arbeitszeit, Rohstoffen, Energie, Boden und produktiven Kapazitäten. Geld organisiert, wer auf diese knappen Ressourcen zugreifen darf. Es verteilt Ansprüche auf Häuser, Lebensmittel, Pflege, Bildung, Mobilität – oder eben auf Luxusvillen, Jachten und Privatinseln.
Wer ein sehr hohes Einkommen oder ein grosses Finanzvermögen besitzt, interessiert sich nicht für die abstrakten Zahlen auf einem Konto. Er nutzt sie, um Arbeitsleistung und reale Güter in Anspruch zu nehmen. Deshalb ist die Verteilung des Geldes keineswegs gleichgültig.
Die Kreditgeldschöpfung bleibt normalerweise an die Realwirtschaft gekoppelt, weil eine Bank wissen will, ob ein Kredit aus zukünftigen Einnahmen zurückgezahlt werden kann. Spekulative Kreditvergabe kann diese Verbindung jedoch lockern. Finanzakteure schaffen dann immer neue Kaufkraft, treiben Vermögenspreise hoch und sichern sich damit Ansprüche auf reale Ressourcen, ohne im gleichen Umfang zur realen Produktion beizutragen.
Warum Finanzblasen platzen
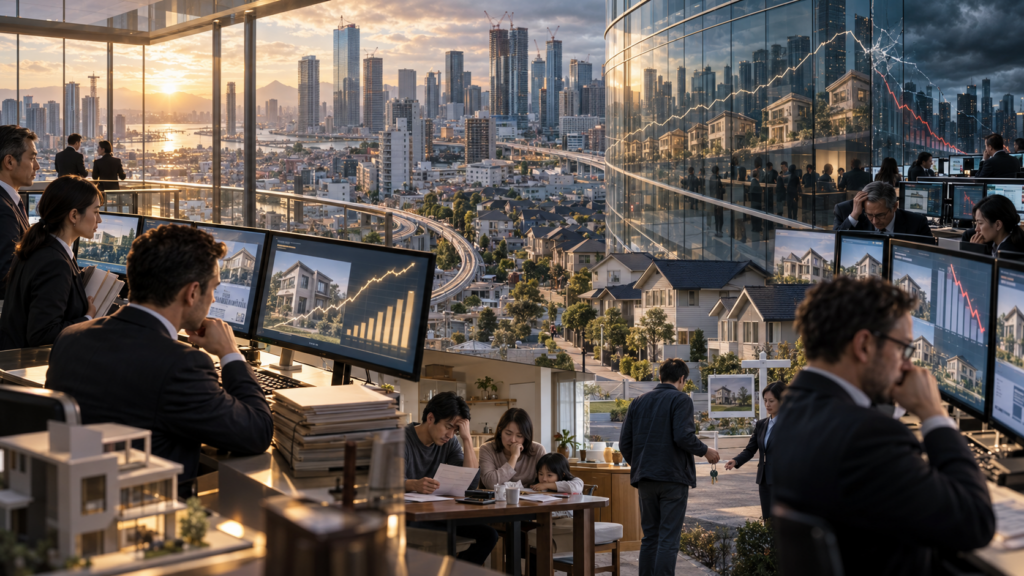
Mit Krediten lassen sich Vermögenspreise für lange Zeit nach oben treiben. Das japanische Beispiel der 1980er-Jahre zeigt, wie weit dies gehen kann. In der damaligen Immobilienblase erreichte der Boden im Zentrum Tokios Bewertungen, die in keinem vernünftigen Verhältnis mehr zu den Erträgen standen, die daraus erwirtschaftet werden konnten.
Auch in den USA wurden zwischen 2003 und 2007 in aussergewöhnlichem Umfang Hypotheken vergeben. Mit dem Kreditvolumen stiegen die Immobilienpreise. Die höheren Preise schienen wiederum zusätzliche Kredite zu rechtfertigen. Es entstand ein sich selbst verstärkender Kreislauf.
Doch die Renditen auf Vermögenswerte – Zinsen, Mieten und Dividenden – müssen letztlich aus der Realwirtschaft bezahlt werden. Vermögenspreise können sich eine Zeit lang viel schneller erhöhen als Produktion und Einkommen. Dauerhaft können sie sich von diesen Grundlagen jedoch nicht lösen.
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Ein realwirtschaftlicher Auslöser kann genügen, um die Widersprüche sichtbar zu machen. Wenn Haushalte ihre Hypotheken nicht mehr bedienen können, erste Kredite ausfallen und Anleger das Risiko erkennen, kippt die Stimmung. Alle wollen gleichzeitig verkaufen. Was beim Aufstieg als wachsender Reichtum erschien, löst sich im Absturz auf.
Blasen platzen deshalb nicht, weil plötzlich weniger Geldscheine vorhanden wären. Sie platzen, weil die Ansprüche der Finanzvermögen nicht mehr durch ausreichende Erträge aus der realen Wirtschaft gedeckt werden können.
Wenn alle sparen, fehlt die Investition
Ein weiteres Problem entsteht, wenn nicht nur private Haushalte sparen, sondern gleichzeitig auch Unternehmen und Staat Überschüsse erzielen wollen.
(Lesen Sie dazu den Beitrag: Des Volkes Obolus – oder das Scherflein zuviel?)
Ein einzelner Mensch kann Geld für die Zukunft zurücklegen. Eine Gesellschaft als Ganzes kann jedoch nicht allein dadurch vorsorgen, dass sie Zahlen auf Konten erhöht. Ihre wirkliche Zukunftsvorsorge besteht darin, heute zu investieren: in Gebäude, Maschinen, Energieversorgung, Bildung, Infrastruktur, Forschung und funktionierende öffentliche Dienste.
Wenn Haushalte sparen, Unternehmen ihre Gewinne nicht investieren und der Staat wegen einer Schuldenbremse ebenfalls Ausgaben zurückhält, fehlt gesamtwirtschaftlich die Nachfrage. Kredite werden weniger genutzt, Investitionen bleiben aus und die künftige Produktionsfähigkeit sinkt.
Die Botschaft dahinter ist grundsätzlicher als die konkrete Zahl: Wenn heute nicht investiert wird, kann das heute gesparte Geld morgen seinen realen Gegenwert verlieren.
Finanzvermögen können durch Zahlungsausfälle verschwinden. Sie können auch schleichend entwertet werden, wenn die Zinsen unter der Inflationsrate liegen. Selbst Anlagen im Ausland garantieren keine Sicherheit.
Die Vorstellung, alle Wirtschaftssektoren könnten gleichzeitig sparen und dadurch reicher werden, ist daher ein Trugschluss. Jedem finanziellen Überschuss steht an anderer Stelle eine Verschuldung gegenüber. Verweigern alle die Rolle des Schuldners, fehlen Nachfrage, Kredit und Investition.
Der Kapitalismus erzeugt Wachstum – und ist darauf angewiesen
Der Kapitalismus besitzt eine besondere Stärke: Er kann durch Kredit, Investition, Technik und Konkurrenz ein enormes Wachstum erzeugen. Diese Stärke ist zugleich seine grösste Schwäche. Das System kann nicht einfach dauerhaft auf einem gleichbleibenden Produktionsniveau verharren.
Unternehmen investieren, um mehr Geld zurückzuerhalten, als sie eingesetzt haben. Sie müssen produktiver werden, um im Wettbewerb zu bestehen. Bleiben Investitionen und Wachstum dauerhaft aus, folgen Arbeitslosigkeit, sinkende Nachfrage, weitere Investitionsstopps und eine Abwärtsspirale. Eine kurze Rezession kann das System überstehen, wenn anschliessend neues Wachstum erwartet wird. Ein dauerhafter Stillstand gefährdet seine Funktionsweise.
Gleichzeitig ist unbegrenztes Wachstum auf einem endlichen Planeten unmöglich. Rohstoffe, Energie und ökologische Belastbarkeit sind begrenzt. Hinzu kommt, dass mehr Produktion nicht automatisch mehr Zufriedenheit bringt. Viele Haushalte besitzen Tausende Gegenstände, von denen sie einen erheblichen Teil kaum oder nie benutzen.
Damit entsteht ein fundamentaler Widerspruch: Der Kapitalismus benötigt Wachstum, die Natur setzt diesem Wachstum jedoch Grenzen.
Die fehlende Brücke zur ökologischen Kreislaufwirtschaft
Es existieren zahlreiche Vorstellungen einer ökologischen Kreislaufwirtschaft, die Ressourcen wiederverwendet und nicht mehr auf ständig steigenden Konsum angewiesen ist. Das Ziel lässt sich beschreiben. Viel schwieriger ist der Übergang.
Zwischen dem heutigen, wachstumsabhängigen Kapitalismus und einer stabilen Kreislaufwirtschaft fehlt eine überzeugende Brücke. Wie kann die Produktion reduziert werden, ohne Massenarbeitslosigkeit, Vermögensverluste und einen sozialen Zusammenbruch auszulösen?
Die Schwierigkeiten werden an zwei damaligen Beispielen deutlich: Deutschland hatte ungefähr 80 Millionen Einwohner, aber rund 95 Millionen Lebensversicherungsverträge (Das Beispiel der Lebensversicherung ist nicht auf die Schweiz übertragbar). Deren Versprechen beruhen auf zukünftigen Erträgen und damit letztlich auf einer wachsenden oder zumindest ausreichend produktiven Wirtschaft. Zugleich hing nach der im Text genannten Schätzung etwa jeder siebte Arbeitsplatz direkt oder indirekt vom Auto ab. Eine ökologische Wirtschaft mit deutlich weniger Fahrzeugen müsste daher nicht nur ein technisches, sondern auch ein gewaltiges soziales und beschäftigungspolitisches Problem lösen.
Mehr Bildung ist notwendig und gesellschaftlich wertvoll. Sie beseitigt diesen Systemwiderspruch jedoch nicht automatisch. Zusätzliche Lehrkräfte verbessern die Bildung, aber sie ersetzen nicht die quantitative Wachstumslogik des Kapitals. Würde eine Gesellschaft nur noch in Bildung investieren und die übrige produktive Erneuerung einstellen, käme die kapitalistische Dynamik zum Erliegen – und damit geriete langfristig auch die Finanzierung der Bildung unter Druck.
Die Aussage lautet nicht, dass eine Alternative unmöglich ist, sie lautet, dass bisher kein ausreichend ausgearbeitetes Modell für einen geordneten Übergang vorliegt. Der Kapitalismus wird an ökologische Grenzen stossen. Ohne eine tragfähige Übergangsstrategie droht dieser Prozess chaotisch zu verlaufen.
Banken, Geldschöpfung und öffentliche Verantwortung
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Aus der Analyse ergibt sich schliesslich eine politische Frage: Wem darf die volkswirtschaftlich bedeutende Aufgabe der Geldschöpfung überlassen werden?
Geschäftsbanken erzeugen durch ihre Kreditvergabe einen grossen Teil des verwendeten Buchgeldes. Wenn sie Kredite zur Finanzierung produktiver Vorhaben vergeben, erfüllen sie eine zentrale Funktion. Wenn dieselben Möglichkeiten überwiegend für Eigenhandel, Übernahmen und Spekulation eingesetzt werden, schaffen sie dagegen die Grundlage für Finanzblasen.
Das Risiko wird verschärft, wenn grosse Banken nur über dünne Eigenkapitalpolster verfügen und im Krisenfall vom Staat gerettet werden müssen. (z. Bsp. UBS, CS) Gewinne und Boni fallen zunächst privat an; die möglichen Verluste bedrohen jedoch das gesamte Finanzsystem und damit die Allgemeinheit.
Die Frage lautet deshalb nicht nur, wie einzelne Banker handeln. Es geht um die institutionelle Ordnung: Wie müssen Banken reguliert sein? Welches Eigenkapital müssen sie halten? Welche Geschäfte dürfen mit neu geschaffenem Kreditgeld finanziert werden? Und wie lässt sich sicherstellen, dass Geldschöpfung der realen Wirtschaft dient, statt immer neue spekulative Kreisläufe aufzupumpen?
Fazit und Schluss
Fassen wir den Gedankengang zusammen.
Geld ist eine gesellschaftliche Übereinkunft, eine Recheneinheit und vor allem ein System von Forderungen und Verbindlichkeiten. Es kann durch Kredit entstehen und durch Rückzahlung wieder verschwinden. Seine Menge ist nicht wie ein natürlicher Rohstoff fest begrenzt.
Kapital ist etwas anderes. Es besteht aus produktiver Technik, Anlagen, Infrastruktur und Wissen. Erst wenn Geld in solche produktiven Strukturen investiert wird, kann es zu Kapital werden und die reale Wirtschaftsleistung erhöhen.
Das Bild ist aus dem Berichtstext mit KI generiert / PBo
Die Verwechslung beider Begriffe verleiht dem Investmentbanking einen falschen Glanz. Das Bewegen und Vermehren von Geldvermögen erscheint als Kapitalbildung, obwohl häufig nur Vermögenspreise steigen und Ansprüche auf die Realwirtschaft umverteilt werden.
Kredite sind für eine wachsende Wirtschaft notwendig. Sie können Investitionen ermöglichen, die Produktion erhöhen und Wohlstand schaffen. Werden sie jedoch überwiegend für Spekulation eingesetzt, entstehen Blasen, deren Renditeversprechen die Realwirtschaft irgendwann nicht mehr erfüllen kann.
Gleichzeitig kann eine Gesellschaft nicht dadurch für die Zukunft vorsorgen, dass alle gleichzeitig sparen. Zukunft entsteht durch heutige Investitionen. Und der Kapitalismus, der diese Investitionen und technischen Innovationen antreibt, ist selbst auf weiteres Wachstum angewiesen.
Genau darin liegt die offene Frage: Wie lässt sich eine Wirtschaft schaffen, die ökologisch innerhalb der Grenzen des Planeten bleibt, sozial stabil ist und dennoch ohne den bisherigen Wachstumszwang funktioniert?
Eine fertige Antwort gibt es nicht. Doch eine Lösung kann erst gefunden werden, wenn wir die grundlegenden Zusammenhänge richtig verstehen. Dazu gehört vor allem die Einsicht, mit der dieser Beitrag begonnen hat:
Geld ist nicht das Gleiche wie Kapital.
Habt alle eine gute Zeit, lasst es Euch gut gehen und habt immer nette Leute um Euch.
Peter Bolli
zum-Themen-Verzeichnis
Quellenhinweise
Grundlagen des Textes sind: der Vortrag „Ulrike Herrmann – Geld ist nicht das Gleiche wie Kapital“, gehalten im Rahmen der NEW INDUSTRIES KONFERENZ „Geld und Schulden in der postindustriellen Welt“ / Dortmund 19. Januar 2014. / unter Zuhilfenahme von: Das Kapital, von Thomas Piketty / und Geld als Waffe: von Ulrike Herrmann / Text Verfasst und zusammengestellt von Peter Bolli / zur Überprüfung von Text, Text Zusammenhang, Plausibilität und Lesbarkeit wurde ChatCPT verwendet.
Die Bilder wurden aus dem Berichtstext mit KI generiert / PBo